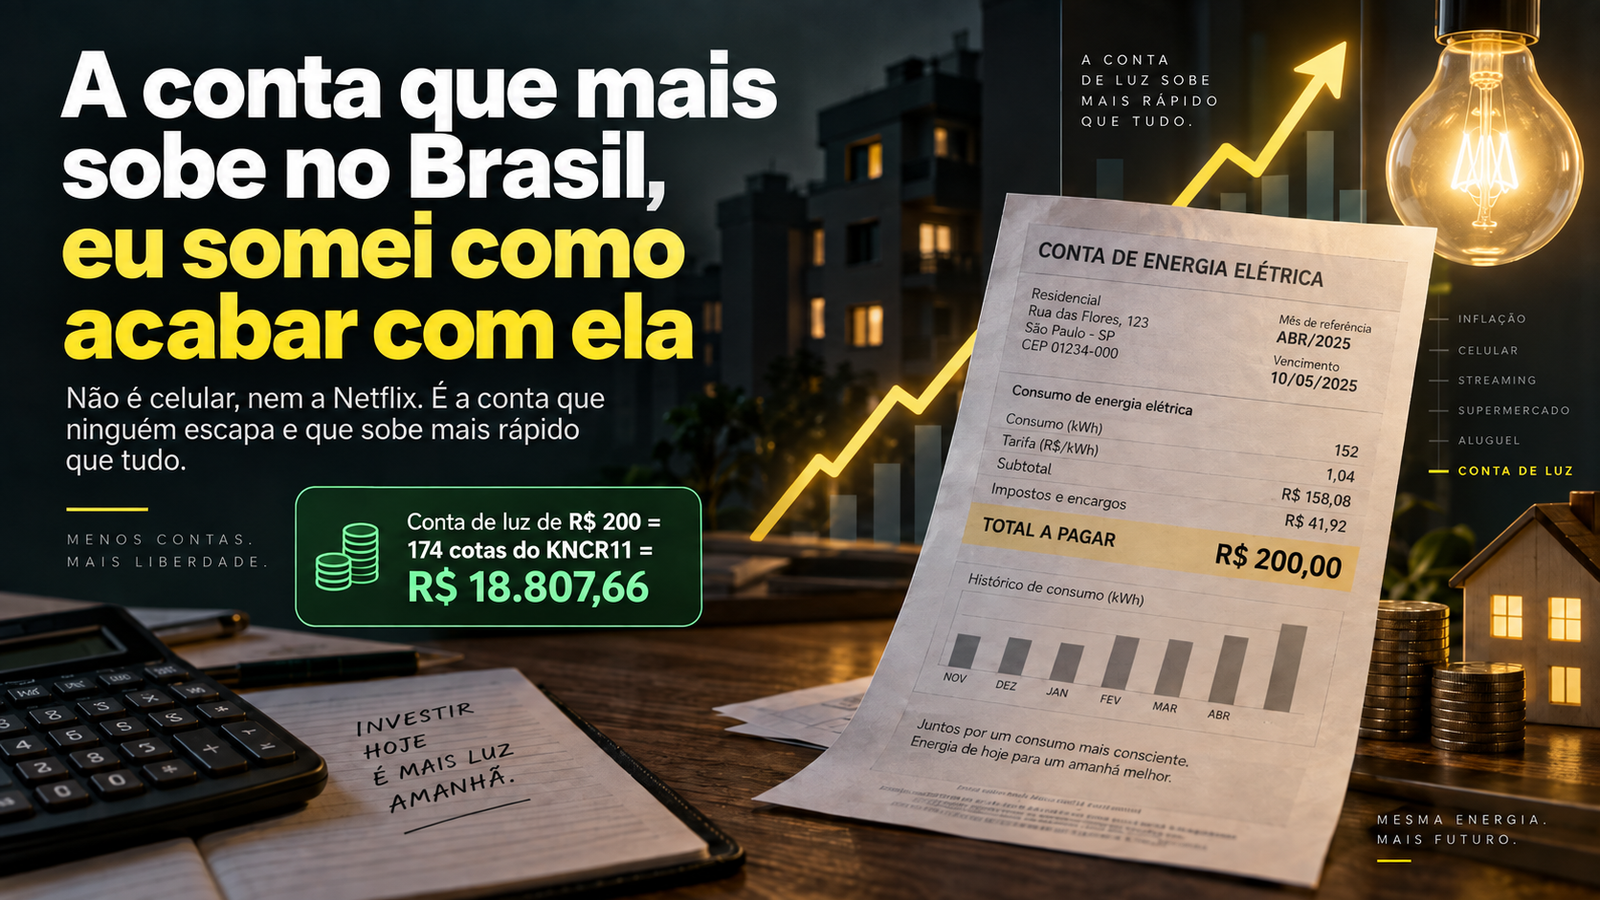
A conta que mais sobe no Brasil, eu somei como acabar com ela
Não é celular, nem a Netflix. É a conta que ninguém escapa e que sobe mais rápido que tudo.
Sua conta de luz subiu mais que seu salário nos últimos anos. É praticamente certeza, os números provam.
Escrevo sobre investimento do jeito que eu gostaria de ter lido quando comecei. Sem papinho de guru de instagram, ou fórmula mágica. Se isso faz sentido pra você, assina.
1. A conta que ninguém escapa mesmo
Já mostrei aqui como “matar” a conta de celular e a da Netflix. Mas essas duas você pode cancelar, ou trocar de plano, até viver sem numa boa (eu acho).
Energia elétrica não. E é a que mais sobe segundo os dados que olhei.
Segundo o IBGE, a energia elétrica residencial acumulou alta de 12,31% em 2025, quase o triplo da inflação oficial (4,26%). Dos 377 itens que compõem o IPCA, foi o que mais pesou sozinho no ano.
Piora, pois a ANEEL divulgou na última sexta (18/09) que o reajuste médio de 2026 deve ficar em 9,4%. Em junho a estimativa era 8,6%, em março, 8%. A cada boletim o número parece subir sempre.
Preciso ser honesto, em agosto a conta caiu 7,63%, sim foi a MAIOR queda desde o plano real. Mas não conte com a vitória ainda não, foi o bônus de Itaipu, resumindo crédito pontual por lei, não queda de verdade. O próprio IBGE confirmou que sem esse desconto, agosto teria fechado no positivo. Ou seja no mais tardar ela volta a subir novamente.
A real é que reclamar não abaixa o valor de nenhuma conta, só serve pra desabafar mesmo. Mas tudo que trago aqui é dado com fonte, batendo em praticamente toda casa do país.
2. A virada de chave
A maioria pensa: “preciso pagar R$ 200,00 de luz esse mês.” E paga. Todo mês. Pra sempre, sem formar nada com esse dinheiro.
Eu penso ao contrário: Qual ativo eu preciso ter pra que essa conta nunca mais saia do meu bolso?
Mesma matemática reversa de sempre. Agora aplicada na conta que mais dói.
3. O fundo, os números, a conta
O escolhido da vez: KNCR11 (Kinea Rendimentos Imobiliários)
Maior fundo de recebíveis (CRIs) da bolsa. Aproximadamente 586mil cotistas, com Patrimônio de ~R$ 11 bilhões. Diferente do MXRF11 e do GARE11 que já usei aqui em outro exemplo, esse é fundo de papel, atrelado ao CDI.
Pagou: R$ 1,15 por cota em setembro/2026
Cota Custa: ~R$ 108,09
Yield mensal: ~1,06% (lembrando esses valores são aproximados)
Não possuo cotas do fundo. Escolhi pelo tamanho e pela liquidez. Não é recomendação.
Usarei R$ 200,00 como conta de luz de exemplo. Troque pelo valor real da sua conta, a matemática é a mesma.
R$ 200,00 / R$ 1,15 = 174 cotas (percebe continha de divisão simples)
Logo: 174 x R$ 108,09 = R$ 18.807,66 (aqui multiplicação)
Com a bagatela de R$ 18.807,66 investidos no KNCR11, e a “sua” conta de luz para de sair do seu bolso. Eu sei o termo “bagatela” é meio esdrúxulo, uso a ironia e um humor estranho que provavelmente só eu e quem me conhece de fato iria entender.
É mais que o dobro do celular e da Netflix somados. Faz sentido pois é uma conta maior, e sobe mais rápido que as outras duas.
4. “Eu não tenho R$ 18 mil sobrando”
Calma, eu sei praticamente ninguém tem. Não é esse o ponto aqui, mas você chega lá cota a cota. Segue essa linha de raciocínio.
Se você começar com R$ 200,00 por mês → 95 meses (quase 8 anos)
Se subir um pouco mais R$ 300,00 por mês → 63 meses (5 anos e pouco)
E forçando um pouco mais com R$ 500,00 por mês → 38 meses (3 anos e pouco).
É a conta mais cara que já mostrei aqui. E é também a que mais sobe todo ano, quem espera, precisará de mais cotas amanhã do que precisaria hoje.
5. O que é fraco nessa conta
Fundo de papel atrelado ao CDI tem um problema que fundo de tijolo em teoria não tem: Selic caiu, dividendo cai junto. O KNCR11 pagava R$ 1,35 por cota em setembro do ano passado. Paga R$ 1,15 agora.
Essas 174 cotas não travam R$ 200,00 fixos pra sempre. Travam uma renda que se move com a economia, do mesmo jeito que a sua conta de luz também se move, só que na direção errada pra você.
Marca isso como incerteza real, não detalhe de rodapé.
6. O aviso de sempre
Volto a repetir, isso aqui não é recomendação de investimento. Sou somente um pai, assalariado, que estuda sobre FII desde 2019 e escrevo o que aprendo. Dividendos de FII variam, às vezes pra cima e outras pra baixo, sem garantia nenhuma.
O que ofereço aqui é uma lógica. O que você faz com ela é decisão sua.
Pega a sua conta de luz de verdade agora. Faz a conta com o número real. Comenta o quanto deu. (Ah que chato deu muito alto, não tem problema, faz com a de água então.)
Gostou do conteúdo? A teoria não paga as suas contas, a prática e o trabalho que sim. Assine gratuitamente para não perder os próximos textos.
Fontes usadas para elaboração do texto:
https://agenciainfra.com/blog/reajuste-medio-das-contas-de-luz-ficara-em-94-em-2026-diz-aneel/
https://www.kinea.com.br/fundos/fundo-imobiliario-kinea-rendimentos-kncr11/
(Relatório do fundo Agosto de 2026)
Segue meu outro texto que utilizei como base: Como criar uma renda passiva que paga a sua conta de celular para sempre.